Las particularidades del negocio agropecuario y las fiscalizaciones del SIN Cada sector de la economía…
Supremo N.º 5748: Modernización del procedimiento de devolución impositiva.
ALERTA TRIBUTARIA – SUPREMO Nº 5748
MODERNIZACIÓN PROCEDIMIENTO DE DEVOLUCIÓN IMPOSITIVA
El Decreto Supremo N° 5748 de 13 de octubre de 2026 moderniza la devolución de impuestos a los exportadores, bajo el principio de neutralidad impositiva. Sustituye el trámite actual por un esquema electrónico, con un CEDEIM desmaterializado y un modelo de riesgos que fija plazos distintos según la calidad de las facturas del exportador.
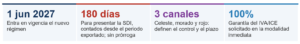
| Lo esencial en cinco puntos
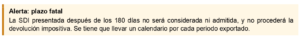
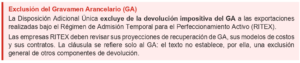
• El CEDEIM pasa a ser digital: título valor transferible y de vigencia indefinida, útil para pagar deudas con el SIN o con la Aduana Nacional. • El SIN califica sus facturas antes de la solicitud: el canal asignado (celeste, morado o rojo) define el tipo de control, el plazo y la modalidad de devolución. • La Solicitud de Devolución Impositiva (SDI) tiene plazo fatal: 180 días desde el periodo exportado; vencido, no se admite y no procede la devolución. En el caso de exportación a zonas francas el computo inicia desde la fecha de ingreso a zona franca. • La modalidad inmediata exige garantía del 100% del IVA/ICE solicitado, si hay denegatoria no restituida, el SIN ejecuta la garantía en su totalidad. • RITEX: las exportaciones bajo este régimen quedan excluidas de la devolución del Gravamen Arancelario (GA). |
- Principales características
| CEDEIM digital | Gestión de riesgos | Trámite electrónico |
| Título valor fiscal transferible, de vigencia indefinida. Los actos se firman digitalmente y su validez se funda en el registro de titularidad. El SIN regulará la gestión, transferencia, endoso y fraccionamiento mediante norma administrativa. | Modelo del SIN basado en estadística, algoritmos y análisis de datos. Un comité del SIN aprueba y actualiza sus criterios y umbrales cada año y registra las excepciones. | La Solicitud de Devolución Impositiva (SDI) se presenta solo por medios electrónicos y los resultados se notifican por Buzón Tributario. El SIN y la Aduana Nacional implementarán interoperabilidad. |
- Canales de riesgo y modalidades de devolución
Una vez recibidas las facturas, el SIN las clasifica en un canal. Ese resultado determina cómo se controla la devolución y qué modalidad puede elegir el exportador.
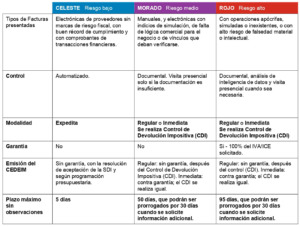
Reparto del presupuesto para CEDEIM según la modalidad

Cada tramo se atiende por orden cronológico. Los saldos no utilizados podrán reasignarse conforme a norma administrativa. Una vez firme la resolución que acepta la SDI, el monto entra en la programación de emisión.
- Plazos del trámite
El trámite tiene tres momentos. Los dos primeros son iguales para todos los exportadores; el tercero depende del canal asignado por el SIN.
1er momento: El SIN califica las facturas y las asigna a un canal.
2do momento: El exportador presenta la SDI dentro del plazo legal.
3er momento: El SIN controla y resuelve, con plazos distintos según el canal.
Momentos 1 y 2: todos los canales
| Etapa | Plazo | Desde cuándo se cuenta |
| Calificación de facturas por el SIN | 10 días | Desde que el exportador presenta sus facturas. El resultado se notifica por Buzón Tributario. |
| Presentación de la SDI | Hasta 180 días | Desde el primer día hábil siguiente al periodo exportado. La SDI extemporánea no se admite. |
Momento 3: después de presentar la SDI, según el canal
| Etapa | Canal celeste | Canal morado | Canal rojo |
| Orden de Control de Devolución Impositiva (OCDI) | No aplica | 5 días desde la SDI | 5 días desde la SDI |
| Control y resolución | 5 días desde el día siguiente a la SDI (incluye la resolución de aceptación) | 45 días desde la notificación de la OCDI | 90 días desde la notificación de la OCDI |
| Presentación de descargos | No aplica | 10 días, ampliables hasta 30 | 10 días, ampliables hasta 30 |
| Resolución tras los descargos | No aplica | 10 días | 10 días |
| Total máximo sin observaciones | 5 días | 50 días | 95 días |
| Total máximo con observaciones | No aplica | 90 días | 135 días |
- Suspensión: en los canales morado y rojo, el SIN puede suspender los plazos por única vez, mediante resolución fundada, hasta por 30 días, cuando solicite información adicional al exportador, a terceros o a la Aduana Nacional. Esos días se suman a los totales.
- Fecha de exportación: la de salida consignada en el Certificado de Salida; en zonas francas, la de ingreso según el Parte de Recepción de Mercancías.
- Contingencia: el SIN debe regular qué ocurre si el Buzón Tributario o el sistema no están disponibles, sin perjudicar el plazo del exportador.
- Modalidad inmediata: garantías
Quien opte por recibir el CEDEIM antes de concluir el control, en los canales morado o rojo, debe constituir y mantener la garantía.
| Tema | Regla |
| Monto e instrumentos | 100% del IVA y/o ICE solicitado, con garantía a primer requerimiento de una entidad financiera supervisada por la ASFI o póliza de seguro de caución a primer requerimiento de una aseguradora supervisada por la APS. Debe ser irrevocable, incondicional y de ejecución inmediata a solo requerimiento del SIN. |
| Vigencia mínima | Canal morado: 140 días desde la emisión del CEDEIM. Canal rojo: 180 días desde la emisión del CEDEIM.
|
| Renovación o sustitución | Con al menos 10 días hábiles de anticipación al vencimiento, si el CDI no concluyó en los plazos (por 90 días adicionales) o si el exportador impugna la resolución (mientras dure la impugnación). |
| Plazo para presentarla | 90 días calendario desde la notificación de la programación presupuestaria. Si no la presenta, la SDI se tiene por desistida. |
| Si se deniega total o parcialmente | El exportador restituye lo indebidamente devuelto, más intereses y mantenimiento de valor, dentro de 3 días desde la firmeza de la resolución. Si se acepta el 100% de la SDI, se restituye la garantía. |
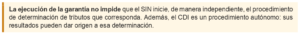
| Ejecución | Si no restituye, el SIN ejecuta la garantía en su totalidad, descuenta lo adeudado y devuelve de inmediato el saldo mediante CENOCREF. La impugnación suspende la ejecución mientras se mantenga, renueve o sustituya la garantía.
|
- Impacto para operaciones RITEX
- Aspectos a considerar
- Compensación de deudas: si el exportador tiene deudas con el SIN establecidas en resoluciones firmes o fallos ejecutoriados, se emite un CEDEIM por el monto adeudado, que se imputa a esa deuda, y otro por el saldo a su favor, cuando corresponda.
- Registro de proveedores de riesgo: el SIN lo llevará cuando exista resolución firme o ejecutoriada que establezca deudas al comprador por operaciones con facturas apócrifas o simuladas.
- Contabilidad como factor de riesgo: la falta o elaboración defectuosa de registros contables, estados financieros y conservación documental podrá considerarse un elemento de riesgo.
- Desistimiento: el exportador puede desistir de su SDI hasta antes de la notificación de la OCDI.
- Régimen Transitorio y derogaciones
| Situación | Qué ocurre |
| SDI en trámite a la fecha de vigencia del decreto | Se rigen por la normativa vigente al momento de su presentación. |
| CEDEIM físicos emitidos antes del decreto | Conservan plena validez hasta su redención; el tenedor puede pedir su conversión a formato digital en las condiciones que fije el SIN. |
| CEDEIM de SDI pendientes de entrega | El SIN los emite con el 50% del presupuesto asignado, hasta concluir esas SDI. |
| Normas derogadas | A la vigencia del decreto: artículos 13, 14, 15, 16, 17, 20 y 22 del DS 25465 (1999). |
- Recomendaciones: respaldo documental y trazabilidad
El modelo de riesgos del SIN califica las facturas antes de la solicitud. Por eso, el respaldo de cada operación debe estar completo antes de presentar la SDI, no después. Recomendamos lo siguiente:
| Qué respaldar | Documentos y registros a conservar | Por qué importa |
| Factura de cada compra | Factura electrónica y manual, de un proveedor activo y sin marcas de riesgo fiscal, vinculada a la operación de exportación. | Las facturas manuales van al canal morado. El canal celeste exige facturas electrónicas de proveedores sin marcas de riesgo. |
| Pago de cada factura | Comprobante de transacción financiera (transferencia, cheque o depósito) que identifique al proveedor, el monto y la fecha. | Es condición del canal celeste |
| Realidad y lógica comercial | Contrato u orden de compra, cotizaciones, correspondencia con el proveedor y justificación del vínculo con la actividad exportadora. | La falta de lógica comercial para el negocio es indicio de riesgo |
| Recepción de bienes o servicios | Notas de recepción, guías de transporte, informes o entregables, según el caso, con fecha y firma. | Las operaciones inexistentes o simuladas van al canal rojo |
| Registros contables | Libros, comprobantes y estados financieros al día, con la factura registrada en el periodo que corresponde y conciliada con el libro de compras. | La falta o el defecto de registros contables y de respaldo documental es un elemento de riesgo. |
| Documentación aduanera | Certificado de Salida o, en zonas francas, Parte de Recepción de Mercancías, junto con la documentación de la exportación. | Fija la fecha de exportación, de la que corren los 180 días. |
| Archivo del exportador | Expediente por periodo exportado, ordenado, completo y recuperable con rapidez. | Permite responder la OCDI y presentar descargos en 10 días |
La aplicación práctica de este nuevo régimen tiene que complementarse con la reglamentación administrativa que emita el Servicio de Impuestos Nacionales (SIN), particularmente respecto de los procedimientos electrónicos, la gestión del CEDEIM digital, los mecanismos de contingencia y las condiciones operativas de las garantías.
Desde Moreno Baldivieso, recomendamos a las empresas exportadoras realizar un diagnóstico preventivo de sus procedimientos de devolución impositiva, con énfasis en la revisión documental, la trazabilidad de las operaciones, el cumplimiento de los plazos y la evaluación del impacto financiero de las nuevas modalidades de devolución.
Nuestro equipo tributario y aduanero puede acompañar a las empresas en la identificación de riesgos, la revisión de sus procesos actuales y la adecuación de sus procedimientos al nuevo marco normativo, incluyendo el análisis de las operaciones bajo el régimen RITEX y el seguimiento de la reglamentación complementaria que emita el SIN.
Anticiparse a estos cambios permitirá a las empresas reducir contingencias, fortalecer sus respaldos y optimizar la gestión de la recuperación de sus créditos fiscales, preparándose oportunamente para la entrada en vigencia del Decreto Supremo N.º 5748 el 1 de junio de 2027.
Claudia Maturana – Asociada Senior
El contenido de este artículo refleja el análisis y criterio de su autor.
Entradas relacionadas